



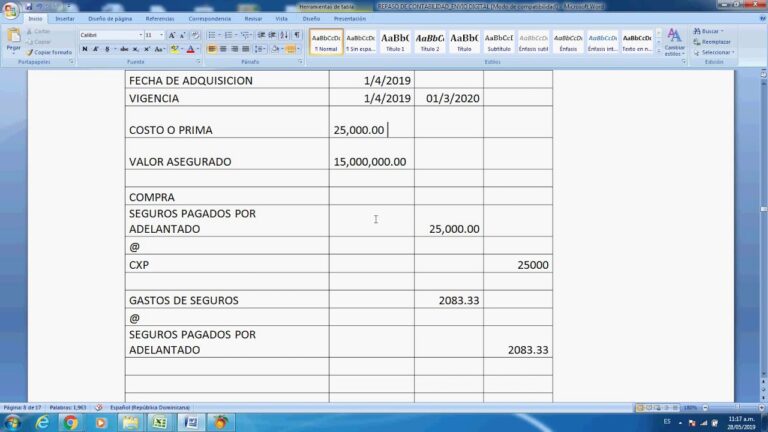
La amortización de seguros es un concepto clave en la gestión financiera que permite entender cómo se distribuyen los pagos a lo largo del tiempo. Un ejemplo práctico de amortización de seguros puede ilustrar cómo se calculan las primas y se ajustan los costos en función de las coberturas elegidas. Este proceso no solo ayuda a los asegurados a planificar sus gastos, sino que también ofrece una visión clara de la rentabilidad de sus inversiones en protección. En este artículo, indagaremos cómo funciona la amortización de seguros y su importancia en la toma de decisiones financieras.
¿Cómo se determina la amortización de seguros?
La amortización de seguros se calcula mediante una fórmula sencilla que permite evaluar el coste de la inversión en relación con los ingresos generados. Al dividir el coste total de la póliza por los ingresos que esta produce, se obtiene un valor que refleja el rendimiento financiero del seguro. Este método no solo facilita la toma de decisiones informadas, sino que también ayuda a gestionar mejor los recursos económicos, optimizando así la relación entre gastos y beneficios en el ámbito de las inversiones aseguradoras.
¿Qué significa la amortización en un seguro?
La amortización en el contexto de un seguro se refiere a la manera en que se distribuyen los costos asociados a la póliza a lo largo de su vigencia. Este proceso permite que el asegurado comprenda mejor cómo se gestionan las primas pagadas, facilitando una planificación financiera más práctica. A través de la amortización, el asegurado puede visualizar el valor real de su inversión en el seguro y cómo este se adapta a sus necesidades a lo largo del tiempo.
Además, la amortización puede desempeñar un papel primordial en la recuperación de fondos invertidos, ya que permite que el asegurado obtenga un reembolso parcial o total bajo ciertas condiciones. Esto es especialmente relevante en pólizas de seguro que ofrecen una parte de la prima como un valor en efectivo al finalizar el contrato, brindando así una mayor flexibilidad y seguridad financiera.
En resumen, la amortización no solo se aplica a préstamos, sino que también es una herramienta fundamental en el ámbito de los seguros. Comprender este concepto ayuda a los asegurados a tomar decisiones más informadas sobre sus pólizas, asegurando que obtienen el mayor beneficio posible de su inversión a lo largo del tiempo.
¿Cuál es el método para calcular la amortización?
La amortización es un concepto financiero clave que permite distribuir el costo de un activo a lo largo de su vida útil. Para calcularla, se utiliza la fórmula simple: amortización anual igual al valor de adquisición dividido por la vida útil del activo. Por ejemplo, si un equipo se adquiere por 10,000 euros y tiene una vida útil de 5 años, la amortización anual sería de 2,000 euros. Este método no solo ayuda a reflejar el desgaste del activo, sino que también facilita una mejor planificación financiera a lo largo del tiempo.
Todo lo que necesitas saber sobre amortización de seguros
La amortización de seguros es un concepto clave que todos los asegurados deben comprender para gestionar eficazmente sus pólizas. Esta práctica implica la distribución del costo del seguro a lo largo del tiempo, lo que permite a los asegurados entender mejor el valor real de su inversión. Al conocer cómo se amortiza su póliza, los clientes pueden tomar decisiones más informadas sobre su cobertura y ajustar sus necesidades a lo largo del tiempo.
Algunos factores influyen en la amortización de un seguro, incluyendo el tipo de póliza, la duración del contrato y las condiciones específicas de cada aseguradora. Es primordial revisar las cláusulas del contrato y entender cómo se calculan las primas y los beneficios, ya que esto puede afectar el monto total a pagar y el tiempo necesario para amortizar el costo. Además, realizar un seguimiento regular de cada pago puede ayudar a evitar sorpresas desagradables al final del período de cobertura.
Finalmente, es recomendable consultar con un experto en seguros para optimizar el proceso de amortización. Un asesor puede ofrecer una perspectiva valiosa sobre las opciones disponibles y ayudar a personalizar la póliza según las necesidades individuales. Con información adecuada y un enfoque proactivo, los asegurados pueden maximizar los beneficios de su seguro y garantizar una protección adecuada a lo largo del tiempo.
Simplificando el proceso de amortización
La amortización es un concepto fundamental en el ámbito financiero que se refiere al proceso de liquidar una deuda a través de pagos periódicos. Simplificar este proceso es esencial para que tanto individuos como empresas puedan gestionar sus obligaciones de manera eficiente. Con un enfoque claro y directo, es posible entender cómo se distribuyen los pagos entre el capital y los intereses, lo que permite una mejor planificación financiera.
Una de las claves para simplificar la amortización es utilizar herramientas digitales que automaticen los cálculos y proporcionen un seguimiento claro de los pagos. Existen aplicaciones y programas que ofrecen gráficos visuales y recordatorios, facilitando así la gestión de las deudas. Al tener un panorama claro de los plazos y los montos a pagar, los usuarios pueden evitar sorpresas desagradables y mantener un control más estricto de su situación financiera.
Además, es importante educar a los consumidores sobre los diferentes métodos de amortización, como el sistema francés o el alemán, que pueden afectar el costo total de una deuda. Conocer las variaciones en los pagos mensuales y el impacto en el interés total puede ayudar a tomar decisiones más informadas. En resumen, simplificar el proceso de amortización no solo es posible, sino que es una estrategia clave para lograr una salud financiera sólida y sostenible.
Consejos prácticos para una correcta amortización
La amortización adecuada de un préstamo es fundamental para mantener la salud financiera personal o empresarial. Es esencial entender cómo se distribuyen los pagos a lo largo del tiempo, lo que permite planificar mejor el presupuesto y evitar sorpresas desagradables. Para ello, se recomienda utilizar herramientas como simuladores de préstamos que ofrecen una visión clara de las cuotas, intereses y el tiempo total de pago.
Una estrategia práctica para lograr una correcta amortización es realizar pagos adicionales siempre que sea posible. Esto no solo reduce el capital pendiente, sino que también disminuye el total de intereses a pagar a largo plazo. Además, es importante revisar periódicamente las condiciones del préstamo y, si es viable, considerar la posibilidad de refinanciar para obtener mejores tasas de interés que beneficien la amortización.
Finalmente, mantener una comunicación abierta con la entidad financiera es clave. Preguntar sobre opciones de pago anticipado o planes de amortización puede ofrecer alternativas más flexibles y adaptadas a las circunstancias personales. Al seguir estos consejos prácticos, se puede asegurar una gestión más eficiente y menos estresante de las obligaciones financieras.
Amortización de seguros: pasos esenciales
La amortización de seguros es un proceso fundamental para quienes buscan optimizar sus finanzas personales. Este procedimiento permite distribuir el costo de una póliza a lo largo del tiempo, facilitando el manejo de pagos y ayudando a evitar sorpresas en el presupuesto mensual. Comprender cómo funciona la amortización puede marcar la diferencia entre una gestión financiera eficiente y una carga económica innecesaria.
El primer paso esencial en la amortización de seguros es seleccionar adecuadamente la póliza que se ajuste a las necesidades y capacidades económicas del asegurado. Es importante evaluar las coberturas, deducibles y condiciones del contrato, así como comparar diferentes opciones en el mercado. Una elección informada no solo garantiza protección ante imprevistos, sino que también optimiza el costo a lo largo del tiempo.
Una vez elegida la póliza adecuada, el siguiente paso es establecer un plan de pagos que se alinee con el flujo de ingresos del asegurado. Esto implica decidir entre pagos mensuales, trimestrales o anuales, considerando siempre las tasas de interés y descuentos disponibles. Al seguir estos pasos, se logra una amortización eficiente que no solo simplifica la administración de seguros, sino que también contribuye a una mayor tranquilidad financiera.
Maximiza tus beneficios con una buena amortización
La amortización adecuada de tus inversiones es clave para maximizar tus beneficios a largo plazo. Al distribuir el costo de un activo a lo largo de su vida útil, no solo optimizas tus recursos financieros, sino que también mejoras tu flujo de caja y reduces la carga fiscal. Implementar una estrategia de amortización práctica te permite reinvertir esos ahorros en nuevas oportunidades, asegurando un crecimiento sostenible de tu capital. Así, cada decisión financiera se convierte en un paso hacia el éxito, permitiéndote alcanzar tus metas con mayor eficacia.
La amortización de seguros, ejemplificada de manera clara, demuestra cómo una planificación financiera adecuada puede optimizar los recursos y minimizar riesgos. Al comprender este proceso, tanto individuos como empresas pueden tomar decisiones más informadas, asegurando una gestión eficiente de sus pólizas y contribuyendo a una mayor estabilidad económica. Adaptar este conocimiento a la realidad actual es clave para un futuro financiero sólido y seguro.

