



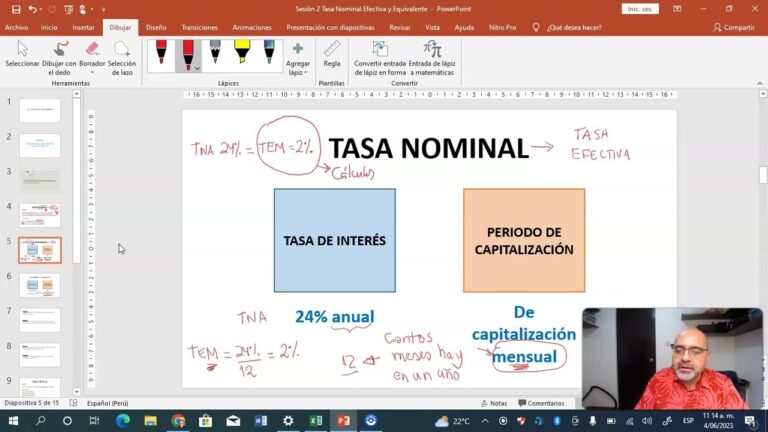
El interés efectivo es un concepto fundamental en el mundo financiero que determina el costo real de un préstamo o la rentabilidad de una inversión. A través de ejemplos claros y prácticos, podemos comprender cómo se calcula y se aplica en diversas situaciones, desde créditos personales hasta inversiones en productos financieros complejos. En este artículo, indagaremos qué es el interés efectivo, su importancia y algunos ejemplos que ilustran su impacto en nuestras decisiones económicas.
¿Qué son los ejemplos de interés efectivo?
Ejemplos de interés efectivo incluyen préstamos bancarios, tarjetas de crédito, hipotecas y cuentas de ahorro, donde se aplican tasas que reflejan el costo real del financiamiento.
¿Qué se entiende por interés efectivo?
El interés efectivo se refiere a la tasa que refleja el verdadero costo de un préstamo o inversión, proporcionando una imagen clara de lo que realmente se paga o se recibe. A diferencia de las tasas nominales, el interés efectivo incorpora todos los aspectos financieros involucrados, como comisiones y otros cargos adicionales, lo que permite una evaluación más precisa de las obligaciones económicas.
Al estar vinculado a la tasa anual equivalente (TAE), el interés efectivo se convierte en una herramienta esencial para los consumidores y las empresas. Ofrece una comparación justa entre diferentes productos financieros, ya que permite ver más allá de los números iniciales que muchas veces pueden ser engañosos. Esto es decisivo para tomar decisiones informadas y evitar sorpresas desagradables en el futuro.
Por lo tanto, entender el interés efectivo es fundamental para cualquier persona que busque gestionar su deuda de manera funcional. Al conocer el volumen total de deuda que se asume, los individuos pueden planificar mejor sus finanzas y optimizar sus recursos, asegurando así una salud financiera más sólida a largo plazo.
¿Cómo se determina el interés efectivo?
El interés efectivo, que refleja el costo real del financiamiento, se calcula utilizando una fórmula precisa que considera tanto la tasa de interés nominal (TIN) como el número de periodos de liquidación al año. Esta fórmula es TIE = (1 + TIN / periodos de liquidación al año) ^ periodos de liquidación al año, lo que permite determinar el interés que se acumula en un periodo determinado, ofreciendo una visión clara y detallada del impacto de los intereses en una inversión o deuda. Así, al aplicar esta metodología, los usuarios pueden tomar decisiones financieras más informadas y estratégicas.
¿Cuál es un ejemplo de una tasa de interés funcional?
La tasa de interés funcional es una medida que refleja el costo real del dinero, considerando la frecuencia con la que se capitalizan los intereses. Por ejemplo, si tenemos una tasa de interés nominal del 2,4% anual con capitalización bimestral, la tasa funcional anual resultante será mayor que el 2,4%, ya que se suman los intereses generados en cada período de capitalización. Este cálculo es esencial para entender el impacto real de los préstamos o inversiones a lo largo del año.
Entendiendo el Impacto del Interés Efectivo
El interés efectivo es un concepto fundamental en el mundo financiero que refleja el costo real del crédito o la rentabilidad de una inversión. A diferencia del interés nominal, que puede ser engañoso al no considerar la frecuencia de capitalización, el interés efectivo proporciona una visión más clara y precisa de las obligaciones financieras. Esto permite a los consumidores y a los inversores tomar decisiones informadas, ya que pueden comparar diferentes productos financieros de manera más funcional.
Al comprender el impacto del interés efectivo, se empodera a los individuos para optimizar su gestión financiera. Un conocimiento profundo de este concepto no solo ayuda a evitar sorpresas desagradables en el pago de deudas, sino que también facilita la identificación de oportunidades de inversión que realmente generan valor. En un entorno económico donde las tasas de interés fluctúan, ser consciente de cómo se calcula y se aplica el interés efectivo es clave para alcanzar una salud financiera sostenible.
Estrategias Clave para Maximizar tus Inversiones
Maximizar tus inversiones requiere una combinación de estrategia, análisis y disciplina. Primero, diversificar tu portafolio es esencial; al distribuir tus activos entre diferentes sectores, reduces el riesgo y aumentas las oportunidades de rendimiento. Además, mantenerse informado sobre las tendencias del mercado y las noticias económicas te permitirá tomar decisiones más acertadas. No menos importante es establecer objetivos claros y realistas; definir un horizonte temporal y un nivel de tolerancia al riesgo te ayudará a elegir las inversiones adecuadas. Por último, considera la posibilidad de trabajar con asesores financieros que puedan ofrecerte una perspectiva experta y personalizada, lo que puede marcar la diferencia entre una inversión promedio y una exitosa.
Cómo Calcular el Interés Efectivo de Manera Sencilla
Calcular el interés efectivo es un proceso sencillo que te permite entender mejor el costo real de un préstamo o la rentabilidad de una inversión. Para hacerlo, solo necesitas conocer la tasa de interés nominal y la frecuencia de capitalización. La fórmula básica implica elevar la suma de uno más la tasa nominal dividida entre el número de períodos de capitalización, todo ello elevado al número total de períodos. Al restar uno del resultado y multiplicar por 100, obtienes el porcentaje del interés efectivo. Esta herramienta te ayudará a tomar decisiones financieras más informadas y optimizar tu dinero.
Casos Reales: Beneficios del Interés Efectivo
El interés efectivo se ha convertido en una herramienta clave en el ámbito financiero, admitiendo a los ahorradores y prestatarios comprender mejor el costo real de sus inversiones y préstamos. A diferencia del interés nominal, que puede ocultar costos adicionales, el interés efectivo proporciona una imagen clara y precisa de las ganancias o gastos asociados a una transacción. Esto es especialmente decisivo en un entorno donde la transparencia y la educación financiera son fundamentales para tomar decisiones informadas.
A través de casos reales, se ha demostrado cómo el interés efectivo puede influir notoriamente en la planificación financiera. Por ejemplo, un individuo que ahorra en un banco que ofrece un interés efectivo alto verá un crecimiento notable en su capital a lo largo del tiempo, gracias a la capitalización de intereses. Por otro lado, un prestatario que comprenda el interés efectivo de su préstamo podrá elegir opciones más favorables, evitando sorpresas desagradables y ajustando su presupuesto de manera eficaz.
Además, las empresas también se benefician al aplicar el concepto de interés efectivo en sus análisis de inversión. Al evaluar proyectos, las organizaciones pueden calcular el retorno real sobre la inversión, lo que les permite priorizar iniciativas que generen mayores beneficios. Este enfoque no solo optimiza el uso de recursos, sino que también aumenta la competitividad en el mercado, demostrando que el interés efectivo es un aliado indispensable tanto para individuos como para empresas en la búsqueda de un futuro financiero más sólido.
Transformando tus Finanzas con el Interés Efectivo
Entender el concepto de interés efectivo es fundamental para cualquier persona que busque optimizar sus finanzas personales. Este tipo de interés refleja el costo real de un préstamo o la rentabilidad de una inversión, teniendo en cuenta no solo la tasa nominal, sino también la frecuencia con la que se capitalizan los intereses. Al conocer esta herramienta financiera, podrás tomar decisiones más informadas y estratégicas, maximizando el rendimiento de tus ahorros o minimizando el costo de tus deudas.
Al aplicar el interés efectivo en la práctica, se abre un abanico de posibilidades para gestionar mejor tu dinero. Por ejemplo, al comparar diferentes opciones de inversión o financiamiento, el interés efectivo te permite identificar cuál es la más beneficiosa a largo plazo. Esto es especialmente útil en un mercado donde las tasas pueden variar notoriamente, y una pequeña diferencia en el interés puede tener un gran impacto en tu situación financiera futura.
Finalmente, transformar tus finanzas con el interés efectivo implica adoptar una mentalidad proactiva. No se trata solo de saber cómo calcularlo, sino de integrarlo en tu planificación financiera diaria. Con el conocimiento adecuado, puedes establecer metas claras, evaluar riesgos y aprovechar oportunidades, todo lo cual contribuye a construir un futuro financiero más sólido y seguro.
El interés efectivo es una herramienta poderosa que puede transformar la forma en que manejamos nuestras finanzas. Al comprender cómo se calcula y se aplica, los consumidores pueden tomar decisiones más informadas y maximizar sus ahorros e inversiones. Ejemplos concretos de su aplicación en préstamos y cuentas de ahorro demuestran su impacto real en la economía personal. Conocer y utilizar el interés efectivo no solo es fundamental para la planificación financiera, sino que también empodera a las personas a alcanzar sus metas económicas con mayor eficacia.

