



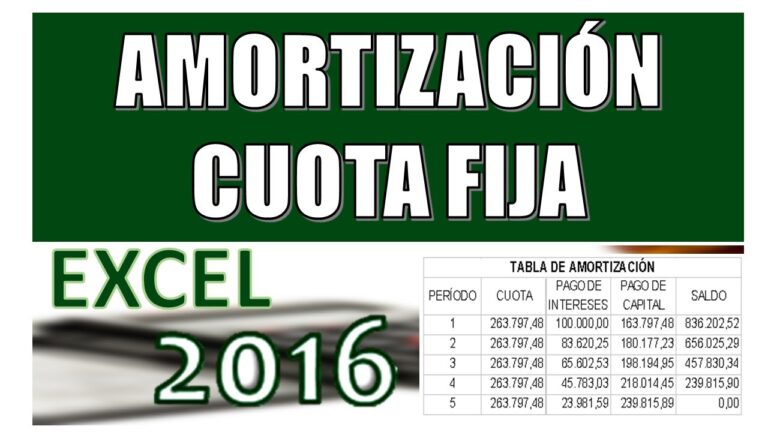
La tabla de amortización a tasa fija es una herramienta financiera esencial para quienes buscan entender y gestionar mejor sus préstamos. Al proporcionar un desglose claro de los pagos mensuales, intereses y el saldo de la deuda a lo largo del tiempo, esta tabla permite a los prestatarios planificar sus finanzas con mayor precisión. En este artículo, estudiaremos cómo funciona la tabla de amortización a tasa fija, sus beneficios y consejos prácticos para aprovecharla al máximo en la toma de decisiones financieras.
¿Cómo funciona una tabla de amortización a tasa fija?
Una tabla de amortización a tasa fija muestra pagos regulares durante la vida del préstamo, desglosando capital e intereses en cada cuota.
¿Cómo se calcula el cuadro de amortización con pagos mensuales fijos?
Calcular el cuadro de amortización con pago mensual fijo es un proceso sencillo que requiere algunos pasos básicos. Primero, debes determinar el saldo de capital pendiente y multiplicarlo por la tasa de interés anual. Este cálculo te proporcionará el interés que se generará en un mes específico.
A continuación, divide el resultado anterior entre 12 para obtener el interés mensual correspondiente. Este monto es esencial para entender cuánto de tu pago se destina a cubrir el costo del interés cada mes. Una vez que tengas esta cifra, puedes avanzar al siguiente paso.
Finalmente, resta el interés mensual del total de tu pago mensual. Lo que quede es la cantidad que se aplicará al capital, lo que te permitirá ver cómo disminuye el saldo de tu préstamo con el tiempo. Este método no solo te ayuda a mantenerte organizado, sino que también ofrece una visión clara de tu progreso en el pago del préstamo.
¿Cómo se calcula la cuota de un préstamo a tasa fija?
Calcular la cuota de un préstamo a tasa fija es un proceso sencillo que requiere conocer el monto total del préstamo y la duración del mismo en meses. Para determinar la cuota fija, simplemente se divide el importe total del préstamo entre el número de meses acordado para su devolución. Este método proporciona una visión clara de cuánto se pagará cada mes durante la vida del préstamo, facilitando así la planificación financiera.
Además de esta simple división, es importante considerar que los préstamos a tasa fija implican que el interés no cambiará a lo largo del tiempo, lo que brinda estabilidad y previsibilidad en los pagos. Esto significa que, independientemente de las fluctuaciones en el mercado, el prestatario siempre sabrá exactamente cuánto debe abonar mensualmente, ayudando a evitar sorpresas desagradables y a mantener un control adecuado sobre su presupuesto.
¿Qué significa la amortización de cuota fija?
La amortización cuota fija es un método financiero que permite a los deudores realizar pagos regulares a lo largo de la vida del préstamo. Este sistema, conocido también como el sistema de amortización francés, implica que el monto a pagar cada mes permanece igual, lo que facilita la planificación financiera y la gestión del presupuesto. A medida que se realizan los pagos, la proporción destinada a intereses disminuye, mientras que la parte que se destina al capital va en aumento.
Este enfoque es popular entre los prestatarios porque ofrece previsibilidad en los pagos, eliminando la incertidumbre de las fluctuaciones en las cuotas mensuales. Al final del período del préstamo, el deudor habrá pagado una suma total que incluye tanto el capital como los intereses, lo que permite cerrar la obligación de manera ordenada. La amortización cuota fija es, por tanto, una opción atractiva para quienes buscan estabilidad y claridad en su planificación financiera.
Domina el Arte de la Amortización a Tasa Fija
La amortización a tasa fija es una herramienta financiera esencial que permite a los prestatarios gestionar sus pagos de manera predecible y eficiente. A diferencia de las tasas variables, donde los intereses pueden fluctuar, la tasa fija asegura que el monto a pagar permanezca incesante durante toda la duración del préstamo. Esto proporciona una mayor tranquilidad y facilita la planificación financiera, ya que los pagos mensuales son siempre los mismos, independientemente de las condiciones del mercado.
Dominar el arte de la amortización a tasa fija implica comprender sus componentes básicos, como el capital, los intereses y el plazo del préstamo. Con cada pago, una parte se destina a reducir el capital y otra a cubrir los intereses. A medida que avanza el tiempo, la proporción de capital en cada pago aumenta, lo que permite al prestatario ver cómo su deuda disminuye progresivamente. Esta estructura no solo fomenta la disciplina financiera, sino que también ayuda a los prestatarios a visualizar su progreso hacia la libertad económica.
Además, elegir un préstamo con amortización a tasa fija puede ofrecer ventajas significativas en el contexto actual de incertidumbre económica. Con tasas de interés históricamente bajas, asegurar un préstamo a tasa fija puede ser una estrategia inteligente para protegerse de futuras alzas en los tipos de interés. Al final, entender y aplicar correctamente la amortización a tasa fija no solo simplifica el proceso de pago, sino que también empodera a los prestatarios para tomar decisiones financieras más informadas y estratégicas.
Claves para Entender tu Tabla de Amortización
La tabla de amortización es una herramienta esencial para gestionar tus préstamos de manera productiva. En ella se desglosan los pagos mensuales, mostrando claramente la parte correspondiente a intereses y la que se destina a capital. Comprender cómo se calcula cada cuota te permitirá planificar mejor tus finanzas, ya que podrás anticipar el tiempo que te tomará saldar la deuda y el costo total del préstamo. Además, al conocer tu tabla de amortización, podrás identificar oportunidades para realizar pagos anticipados y así reducir el monto de intereses que pagarás a largo plazo.
Maximiza tus Finanzas con una Amortización Clara
Entender la amortización es clave para maximizar tus finanzas y tomar decisiones informadas sobre préstamos y créditos. Al conocer cómo se distribuyen los pagos en el tiempo, puedes planificar mejor tu presupuesto y evitar sorpresas desagradables. Una amortización clara no solo te ayuda a visualizar el camino hacia la liquidación de deudas, sino que también te permite identificar cuándo es el momento adecuado para realizar pagos anticipados o refinanciar. Invertir tiempo en comprender este proceso te empodera para optimizar tus recursos y alcanzar tus metas financieras con confianza.
Simplifica tus Pagos: Todo sobre la Tasa Fija
La tasa fija es una herramienta financiera que ofrece estabilidad y previsibilidad en el manejo de tus pagos. Al contratar un préstamo o un servicio con tasa fija, sabes exactamente cuánto deberás abonar cada mes, lo que facilita la planificación de tu presupuesto. Esto resulta especialmente útil en tiempos de incertidumbre económica, donde los cambios en las tasas de interés pueden afectar visiblemente los costos de los créditos variables.
Además, optar por una tasa fija puede protegerte de posibles incrementos en el futuro. Desde hipotecas hasta préstamos personales, este tipo de tasa te permite disfrutar de la tranquilidad de saber que tu cuota mensual permanecerá incesante. En un mundo donde cada centavo cuenta, simplificar tus pagos mediante una tasa fija puede ser la clave para una gestión financiera más productiva y menos estresante.
La tabla de amortización a tasa fija es una herramienta esencial para quienes buscan gestionar sus finanzas de manera productiva. Al ofrecer una comprensión clara de los pagos y el saldo de la deuda a lo largo del tiempo, permite a los usuarios tomar decisiones informadas y planificar su futuro económico con confianza. Adoptar este recurso no solo facilita el control de las obligaciones financieras, sino que también promueve la estabilidad y la paz mental en la gestión de recursos.

