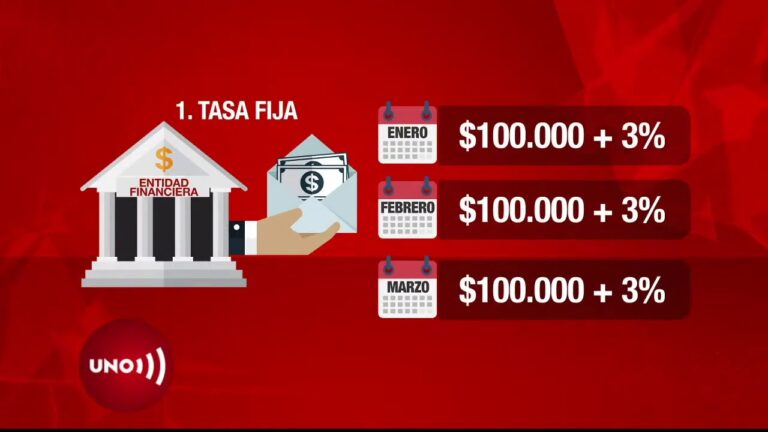
En un contexto económico en ininterrumpido cambio, la tasa de interés de préstamos bancarios se convierte en un factor imprescindible tanto para consumidores como para empresas. Este indicador no solo afecta el costo del financiamiento, sino que también influye en decisiones de inversión y en la planificación financiera a largo plazo. Comprender cómo se determina y se ajusta la tasa de interés es esencial para navegar con éxito el panorama financiero actual y aprovechar las oportunidades que ofrece el mercado.
¿Qué factores afectan la tasa de interés de préstamos?
Los factores que afectan la tasa de interés de préstamos bancarios incluyen la inflación, la política monetaria, el riesgo crediticio y la competencia entre entidades financieras.
¿Cuál es el interés que cobra un banco por un préstamo?
Las tasas de interés de los préstamos varían notoriamente según el tipo de crédito y la entidad financiera. En el caso de los créditos de nómina, los bancos suelen ofrecer tasas promedio de alrededor del 22.80%, mientras que para los préstamos personales, esta cifra puede alcanzar hasta el 29.92%.
Es fundamental que los solicitantes evalúen cuidadosamente estas tasas y comparen diferentes opciones antes de tomar una decisión. Un análisis exhaustivo no solo les permitirá encontrar la mejor oferta, sino también gestionar de manera más real su situación financiera a largo plazo.
¿Cuál es el interés que se aplica a los préstamos?
Las tasas de interés son un factor clave a considerar al solicitar un préstamo, ya que afectan el costo total del mismo. En el caso de los préstamos personales no asegurados, las tasas promedio pueden variar notoriamente, oscilando entre un 5% y un 36%. Esta amplia gama se debe a diversos factores, como el perfil crediticio del solicitante y el monto del préstamo.
En el ámbito de los préstamos estudiantiles, las tasas también presentan diferencias notables. Para los préstamos federales destinados a estudiantes de pregrado, la tasa de interés es del 4.5%, mientras que para los posgrados y los préstamos PLUS para padres, la tasa supera el 7%. Esta estructura tarifaria está diseñada para facilitar el acceso a la educación superior, ofreciendo condiciones más favorables a los estudiantes.
Por otro lado, los préstamos privados suelen tener tasas más competitivas, que varían entre el 4% y el 13%, dependiendo de la institución financiera y del perfil del prestatario. Es fundamental investigar y comparar diferentes opciones para encontrar la mejor tasa que se ajuste a las necesidades financieras de cada persona. Así, se puede asegurar un préstamo que no solo sea accesible, sino también sostenible a largo plazo.
¿Cuáles son las tasas de interés para un préstamo?
La tasa de interés en un préstamo es el costo adicional que se paga por el uso del dinero prestado, y se expresa como un porcentaje del monto total del crédito. Este porcentaje se suma a cada cuota mensual, formando así el total que el prestatario deberá abonar. En esencia, la tasa de interés refleja el precio que se paga por acceder a fondos ajenos, y es un factor clave a considerar al momento de solicitar un préstamo, ya que influye directamente en la cantidad final que se debe devolver.
Transformando el Costo del Crédito
El costo del crédito ha sido un tema de gran relevancia en la economía actual, especialmente para aquellos que buscan financiamiento. A medida que las tasas de interés fluctúan y las condiciones del mercado cambian, es esencial que los consumidores y las empresas comprendan cómo estos factores impactan sus decisiones financieras. La educación financiera se convierte en una herramienta clave para transformar la percepción y gestión del crédito, aprobando a los prestatarios tomar decisiones más informadas.
Una estrategia eficaz para reducir el costo del crédito radica en la comparación de ofertas y en la búsqueda de alternativas que se ajusten a las necesidades específicas de cada individuo o negocio. Las entidades financieras ofrecen diferentes condiciones, y un análisis detallado puede revelar opciones más favorables. Además, mantener un buen historial crediticio no solo facilita el acceso a mejores tasas, sino que también fortalece la confianza entre prestamistas y prestatarios.
Finalmente, la transformación del costo del crédito también implica un cambio en la mentalidad sobre las deudas. En lugar de ver el crédito como una carga, es posible adoptarlo como una herramienta para el crecimiento y la inversión. Con un enfoque responsable y estratégico, los consumidores pueden aprovechar el crédito para mejorar su calidad de vida y alcanzar sus metas financieras, convirtiendo lo que podría ser un obstáculo en un motor de progreso.
Claves para Comprender el Financiamiento
Comprender el financiamiento es esencial para tomar decisiones informadas en el ámbito personal y empresarial. En primer lugar, es imprescindible conocer las diferentes fuentes de financiamiento disponibles, que van desde préstamos bancarios hasta inversionistas privados. Además, entender los costos asociados, como tasas de interés y comisiones, permite evaluar la viabilidad de cada opción. Por último, es fundamental tener claridad sobre los plazos de pago y las condiciones del financiamiento, ya que esto impacta directamente en la salud financiera a largo plazo. Con estos conocimientos, se puede navegar el mundo del financiamiento con confianza y eficacia.
Efectos Directos en Tu Economía Financiera
Las decisiones financieras que tomamos diariamente tienen un impacto directo en nuestra economía personal. Desde la manera en que gestionamos nuestro presupuesto hasta las inversiones que realizamos, cada elección puede influir en nuestra estabilidad económica a corto y largo plazo. Un manejo adecuado de nuestros ingresos y gastos no solo nos permite mantener un equilibrio, sino también construir un colchón financiero para imprevistos.
Además, las tasas de interés y la inflación son factores que afectan directamente nuestro poder adquisitivo. Conocer cómo funcionan estos elementos nos ayuda a tomar decisiones más informadas sobre préstamos, ahorros y gastos. Al estar al tanto de las condiciones del mercado, podemos optimizar nuestras finanzas y aprovechar las oportunidades que se presenten, evitando caer en deudas innecesarias.
Finalmente, la educación financiera juega un papel imprescindible en la mejora de nuestra economía personal. Al adquirir conocimientos sobre gestión de dinero, podemos desarrollar estrategias reals que nos permitan alcanzar nuestras metas financieras. Invertir tiempo en aprender sobre finanzas no solo nos empodera, sino que también nos prepara para afrontar los contratiempos económicos que puedan surgir en el futuro.
La tasa de interés de préstamos bancarios es un factor imprescindible que influye en la economía de las personas y las empresas. A medida que el panorama financiero evoluciona, entender su impacto y las variables que la determinan se vuelve esencial para tomar decisiones informadas. Mantenerse al tanto de las tendencias y cambios en estas tasas puede marcar la diferencia entre una inversión exitosa y una carga financiera. Con un enfoque proactivo, los prestatarios pueden navegar con confianza en el complejo mundo de los préstamos y maximizar sus oportunidades.